


Вендинговая деятельность
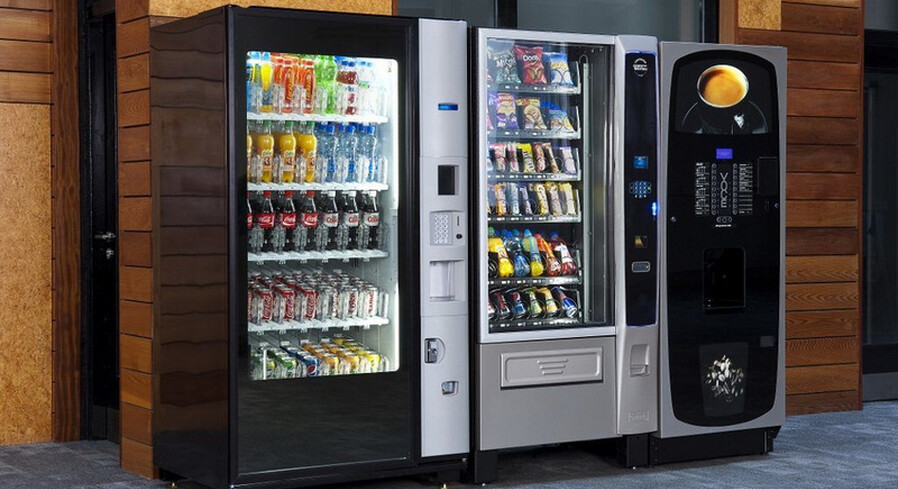
В настоящее время вендинг, или реализация товаров через торговые автоматы, активно развивается как альтернативный канал розничной продажи. Торговый автомат - это передвижное средство разносной торговли, представляющее собой специальное приспособление для реализации товаров методом самообслуживания, оснащенное купюроприемником для приема наличных денежных средств. Юридические лица и ИП при продаже товаров принимают наличные денежные средства с использованием автоматических электронных аппаратов, торговых автоматов с установленным средством контроля налоговых органов (СКНО) либо со встроенным кассовым суммирующим аппаратом с установленным СКНО. Установка, обслуживание, снятие СКНО, а также функции центра обработки данных системы контроля торговых автоматов и системы контроля кассового оборудования осуществляются РУП «Информационно-издательский центр по налогам и сборам». При продаже товаров с использованием автоматического электронного аппарата, торгового автомата со встроенным кассовым суммирующим аппаратом с установленным СКНО данным оборудованием формируется и выдается покупателю (потребителю) платежный документ (проездной документ (билет)). Не допускается использование автоматов в случаях, если: автомат не обеспечивает учет принятых наличных денежных средств; в автомат не встроен кассовый суммирующий аппарат или не установлено СКНО либо после его установки оно неисправно или отключено; в автомат встроен кассовый суммирующий аппарат, модель (модификация) которого не включена в Государственный реестр моделей (модификаций) кассовых суммирующих аппаратов и специальных компьютерных систем, используемых на территории Республики Беларусь, и (или) кассовый суммирующий аппарат не соответствует технической документации и эталонному образцу модели (модификации) кассового суммирующего аппарата, включенного в названный Государственный реестр. Указанное обстоятельство подтверждается актом (заключением) о результатах технического освидетельствования кассового суммирующего аппарата, выданным юридическим лицом, определенным Государственным комитетом по стандартизации Республики Беларусь. Изъятие наличных денежных средств из автоматов осуществляется не реже одного раза в 7 дней. Субъекты хозяйствования, использующие автоматы, при продаже товаров должны обеспечить в произвольной форме раздельный учет принятых наличных денежных средств, изымаемых из автомата, в разрезе каждого автомата. Доход от вендинговой деятельности облагается теми же налогами, что и доход при любой другой форме розничной торговли. Владельцы торговых автоматов сами выбирают режим налогообложения.

- Водителям: на «Е-Паслуге» доступны более 70 электронных услуг
- С 23 по 26 октября на территории г. Пинска проводится специальный комплекс мероприятий «Подросток»
- Белорусским рыбакам напомнили о новых запретах
- 999 из 1000 знают «Евроопт»: известность сети официально признали в Беларуси
- Житель Пинска едва не отдал мошенникам 23 тысячи рублей: история «замены домофона»
- Спасите свою жизнь! Установите сигнализатор угарного газа